Il sistema fiscale estone rappresenta uno degli aspetti più interessanti per le imprese che desiderano sviluppare la propria attività a livello internazionale.
La sua caratteristica distintiva è un modello di tassazione societaria che favorisce la conservazione e il reinvestimento degli utili.
In questo articolo, aggiornato ad Ottobre 2026, troverai le informazioni utili che ti permetteranno di riflettere e prendere una decisione.
A differenza di molti Paesi europei, tra cui l’Italia, l’Estonia non applica generalmente l’imposta sul reddito societario agli utili nel momento in cui vengono realizzati, ma quando vengono distribuiti ai soci.
Questo meccanismo offre alle imprese maggiori possibilità di finanziare la propria crescita.
Tuttavia, è importante comprendere come funziona realmente la fiscalità estone, quali imposte rimangono applicabili e quali aspetti devono valutare gli imprenditori italiani.
Vuoi capire in modo più concreto quale potrebbe essere il carico fiscale di una società estone?
Usa il calcolatore qui sotto per ottenere una prima simulazione indicativa.
Scopri quanto potresti risparmiare aprendo una società in Estonia Inserisci la differenza annua tra i tuoi ricavi e costi operativi.
Stima orientativa su utile interamente distribuito. Ipotesi usate: IRES 24%, IRAP 3,9%,
tassazione dividendi Italia 26%, imposta estone sugli utili distribuiti 22%.
Non sostituisce una consulenza fiscale personalizzata.

Calcolatore di risparmio fiscale
Il sistema fiscale Estonia: un panorama generale
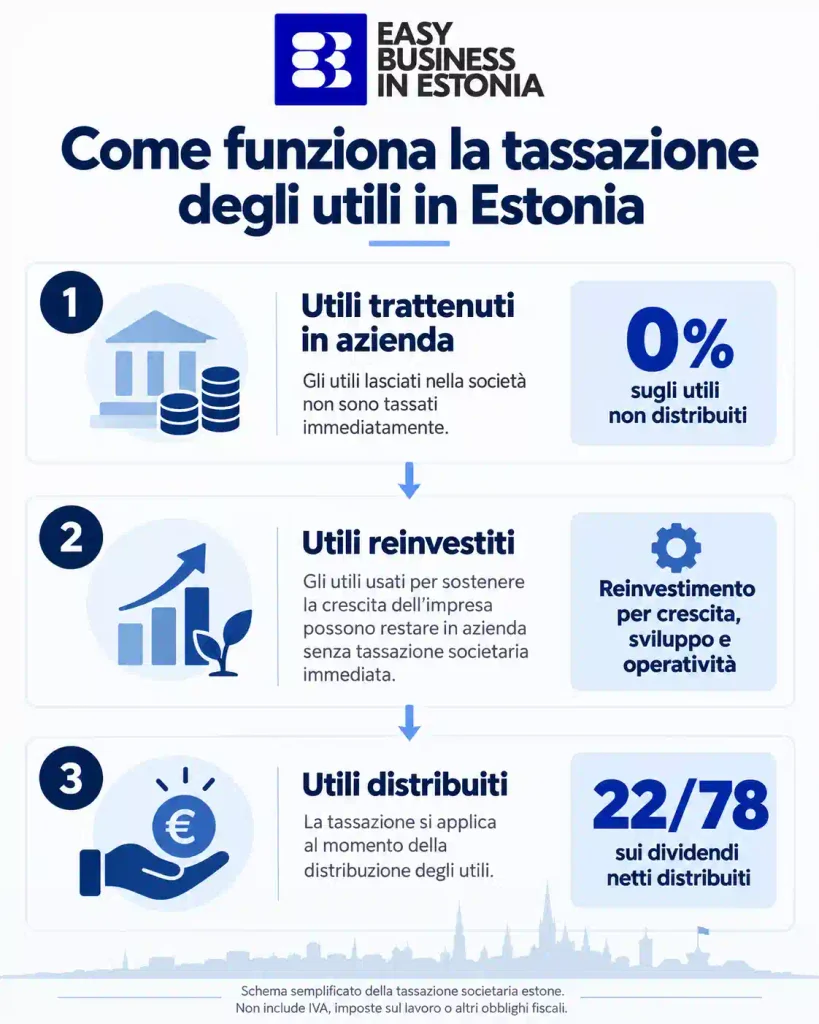
In Estonia, gli utili societari non distribuiti non sono generalmente soggetti all’imposta sul reddito delle società.
Ciò significa che un’impresa può conservare i profitti all’interno dell’azienda oppure reinvestirli in nuove attività, tecnologie, personale e progetti di sviluppo senza pagare immediatamente l’imposta societaria su quegli utili.
La tassazione interviene, di norma, quando i profitti vengono distribuiti sotto forma di dividendi o attraverso altre operazioni fiscalmente assimilate alla distribuzione.
Dal 1° gennaio 2025, l’aliquota ordinaria sugli utili distribuiti è del 22%, calcolata applicando il rapporto 22/78 all’importo netto distribuito.
Non si tratta quindi di un’esenzione generalizzata dalle imposte, ma di un sistema che differisce il momento della tassazione degli utili e favorisce il loro mantenimento nell’impresa.
Quali altre imposte si pagano in Estonia?
L’assenza di tassazione immediata sugli utili non distribuiti non significa che una società estone sia esente da tutti gli obblighi fiscali.
Imposta sul valore aggiunto (IVA). Dal 1° luglio 2025, l’aliquota IVA ordinaria in Estonia è del 24%. La sua applicazione dipende dalla natura delle operazioni, dal luogo di imposizione e dalle regole previste per le transazioni nazionali e internazionali.
Imposte sulle retribuzioni. Le società che remunerano dipendenti o amministratori devono verificare gli obblighi fiscali e contributivi applicabili. In Estonia, l’aliquota ordinaria dell’imposta sul reddito personale è del 22% e quella della social tax è del 33%, nei casi in cui trovano applicazione le regole estoni.
Spese non inerenti all’attività. Determinate spese aziendali non collegate all’attività economica, così come specifici benefici e distribuzioni indirette di utili, possono generare un’imposizione anche in assenza di dividendi.
Inoltre, le società estoni sono tenute a mantenere una contabilità regolare e a presentare il bilancio annuale, oltre alle dichiarazioni fiscali richieste in base alla loro attività.
Confronto con il sistema fiscale italiano
La principale differenza tra il sistema fiscale italiano e quello estone riguarda il momento in cui gli utili vengono assoggettati all’imposta societaria.
In Italia, le società soggette a IRES sono generalmente tassate sul reddito imponibile maturato nel periodo d’imposta, indipendentemente dalla sua successiva distribuzione ai soci.
In Estonia, invece, la tassazione societaria degli utili è normalmente rinviata al momento della loro distribuzione.
Questo può offrire un vantaggio finanziario alle imprese che intendono reinvestire una parte significativa dei profitti, perché consente di mantenere maggiori risorse a disposizione dell’attività.
Tuttavia, il confronto non può limitarsi alle aliquote. Occorre considerare anche gli altri tributi applicabili, la residenza fiscale dell’impresa e dei soci, i costi di gestione e le modalità effettive di svolgimento dell’attività.
Vantaggi per le Imprese Italiane
Per le imprese italiane che intendono sviluppare una presenza internazionale, il modello estone può offrire opportunità concrete.
Il primo vantaggio riguarda la maggiore disponibilità di risorse da reinvestire. Gli utili conservati in azienda possono essere destinati alla crescita senza subire immediatamente la tassazione societaria ordinaria.
Un secondo elemento è la digitalizzazione dell’amministrazione fiscale. La gestione delle procedure, dichiarazioni e comunicazioni con le autorità può avvenire attraverso piattaforme elettroniche.
Infine, l’appartenenza dell’Estonia all’Unione Europea consente alle imprese di operare all’interno del mercato unico, nel rispetto delle normative europee e degli obblighi fiscali applicabili nei diversi Paesi.
Questi elementi possono rendere l’Estonia una scelta interessante per startup, società tecnologiche e imprese internazionali con programmi di sviluppo e reinvestimento nel medio-lungo periodo.
Aprire una società in Estonia significa pagare meno tasse?
Non necessariamente.
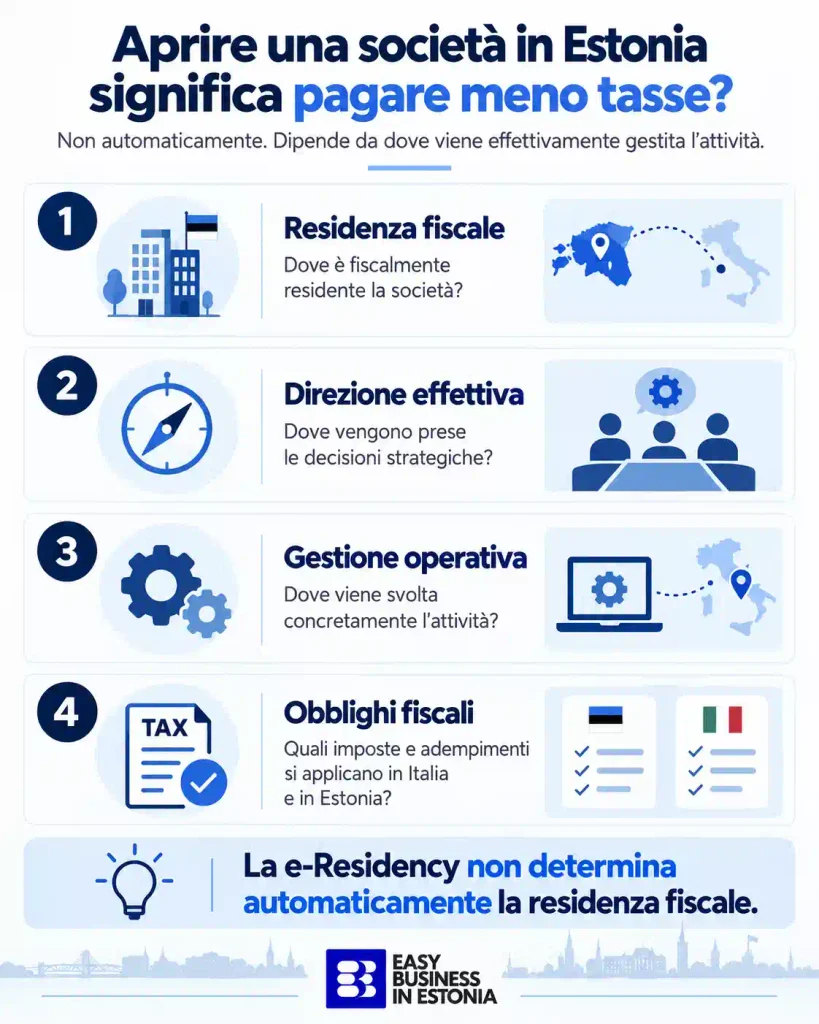
La costituzione di una società estone non comporta automaticamente un vantaggio fiscale per un imprenditore residente in Italia.
La residenza fiscale della società, il luogo in cui vengono assunte le decisioni strategiche e quello in cui viene svolta la gestione ordinaria dell’attività sono elementi determinanti.
La normativa italiana, in particolare l’articolo 73 del TUIR, prevede criteri specifici per individuare la residenza fiscale delle società, tra cui la sede di direzione effettiva e la gestione ordinaria in via principale.
Una società formalmente registrata in Estonia, ma effettivamente diretta e amministrata dall’Italia, può quindi essere soggetta a obblighi fiscali italiani, anche in relazione ai rischi di esterovestizione.
Analogamente, l’ottenimento della e-Residency estone non modifica automaticamente la residenza fiscale personale e non garantisce che la società sia tassata esclusivamente in Estonia.
Per questo motivo, prima di costituire una società estone è fondamentale verificare la struttura operativa, la localizzazione delle attività, la governance e gli eventuali obblighi fiscali internazionali.
Come approfittare del sistema fiscale Estonia
Per sfruttare appieno i vantaggi del sistema fiscale estone, le imprese italiane dovrebbero considerare strategie di reinvestimento efficaci e pianificare attentamente la distribuzione dei dividendi.
È anche essenziale comprendere le normative locali per garantire la conformità e massimizzare i benefici fiscali.
L’Estonia offre un ambiente unico e favorevole per le imprese italiane che cercano di espandere la loro attività e ottimizzare la loro situazione fiscale.
Se sei interessato a scoprire di più su come il tuo business può trarre vantaggio da questo sistema fiscale innovativo, ti invitiamo a scaricare il nostro ebook dettagliato: “Vantaggi Fiscali in Estonia: Approfondimenti sulla Struttura Fiscale Estone”.
Scarica qui il tuo ebook gratuito
Con questo ebook, avrai accesso a informazioni approfondite, consigli pratici e strategie per sfruttare al meglio le opportunità offerte dall’Estonia.
Non perdere questa occasione per dare una svolta al futuro della tua impresa!
Contatta il team di Easy Business in Estonia per valutare se il modello estone sia adatto al tuo progetto imprenditoriale.
Articolo realizzato da Franco Nicosia, co-founder di Easy Business in Estonia.