Con l’espressione Partita IVA estera indichiamo, in modo generale, una posizione fiscale o una struttura imprenditoriale aperta in un Paese diverso dall’Italia.
Non significa però trasferire automaticamente all’estero tasse, residenza fiscale o obblighi personali.
La scelta può essere strategica quando esiste un progetto internazionale reale, con clienti, mercati, operatività e governance coerenti.
Prima di procedere dobbiamo quindi valutare insieme residenza fiscale, regole IVA, stabile organizzazione, forma giuridica e sostanza economica.
Abbiamo creato un video che riassume i contenuti del presente articolo, buona visione!
Partita IVA estera: cosa significa davvero
Parlare di Partita IVA estera è utile per descrivere un’esigenza, ma dal punto di vista operativo dobbiamo distinguere tra registrazione IVA, attività individuale e società.
Ogni Paese usa forme giuridiche, registri e procedure proprie, quindi non esiste un modello unico equivalente alla Partita IVA italiana.
La prima domanda non è “dove conviene aprirla?”, ma “quale struttura serve al nostro business?”.
Una scelta corretta parte da tre elementi: modello operativo, mercati serviti e luogo in cui vengono prese le decisioni.
La forma giuridica conta, perché una società estera e un’attività individuale producono effetti diversi.
La registrazione IVA è un tema distinto, perché dipende dalle operazioni effettuate e dalle regole applicabili.
La residenza fiscale personale resta un ulteriore livello, che non cambia soltanto perché apriamo una struttura fuori dall’Italia.
Per questo è utile evitare equivalenze automatiche.
Una posizione estera può essere perfettamente legittima, ma deve inserirsi in un assetto coerente.
- attività effettivamente svolta;
- Paesi in cui si trovano clienti e fornitori;
- luogo da cui viene gestito il business;
- eventuali dipendenti, collaboratori o uffici;
- obblighi fiscali e contributivi personali.
Quando questi elementi sono allineati, la struttura estera diventa uno strumento di crescita.
Quando non lo sono, il rischio è costruire un assetto formalmente internazionale ma operativamente ancora concentrato in Italia.
Se sei un imprenditore italiano e stai valutando l’Estonia, può esserti utile fare un confronto pratico con la fiscalità italiana attraverso il nostro calcolatore dedicato.
Scopri quanto potresti risparmiare aprendo una società in Estonia Inserisci la differenza annua tra i tuoi ricavi e costi operativi.
Stima orientativa su utile interamente distribuito. Ipotesi usate: IRES 24%, IRAP 3,9%,
tassazione dividendi Italia 26%, imposta estone sugli utili distribuiti 22%.
Non sostituisce una consulenza fiscale personalizzata.
Calcolatore di risparmio fiscale
Quando una struttura estera ha senso
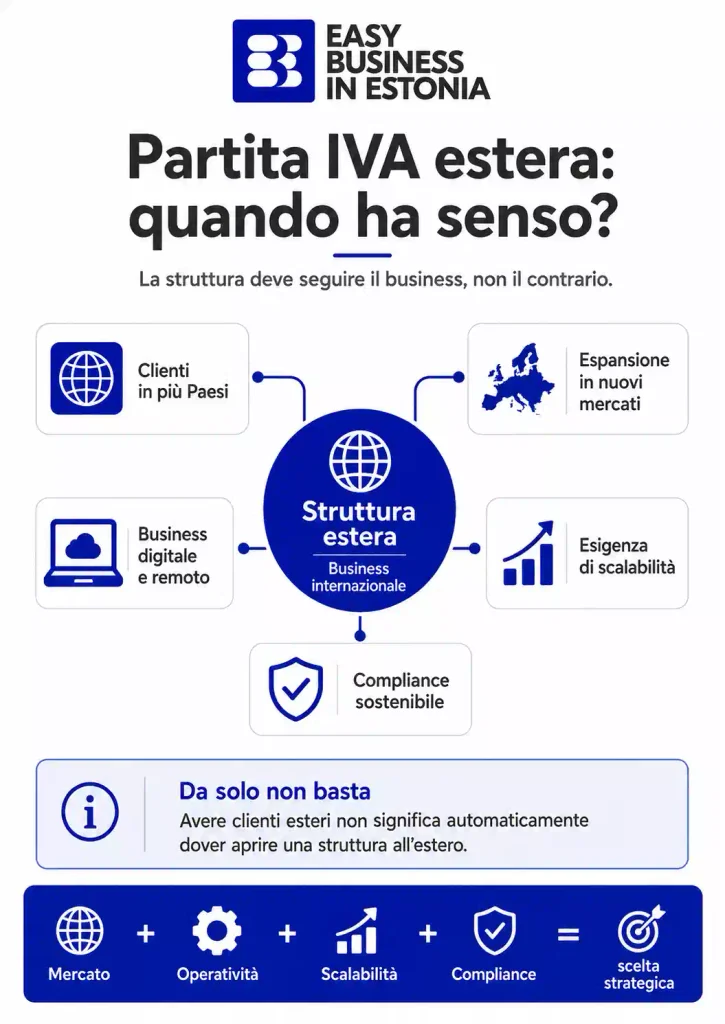
Una struttura estera ha senso quando sostiene un obiettivo imprenditoriale concreto.
Può facilitare l’ingresso in un nuovo mercato, rendere più lineare la gestione di clienti internazionali o offrire un ecosistema digitale più adatto a un’impresa che lavora da remoto.
Il mercato viene prima della fiscalità.
Se clienti, partner e prospettive di crescita sono all’estero, scegliere una struttura coerente con quel contesto può semplificare i processi.
La scalabilità è un secondo criterio, soprattutto per attività digitali, startup e servizi professionali.
La compliance deve restare il filtro finale, perché un vantaggio operativo non compensa una struttura fragile dal punto di vista fiscale.
Una valutazione strategica dovrebbe quindi considerare almeno questi scenari:
- professionista con clienti distribuiti in più Paesi;
- impresa italiana che apre una presenza commerciale nel Nord Europa;
- startup che cerca una struttura societaria europea digitale;
- azienda che vuole separare mercati, funzioni o linee di business;
- team remoto che necessita di processi amministrativi più facilmente gestibili online.
Non basta invece avere clienti esteri per concludere che serva una società fuori dall’Italia.
In alcuni casi può essere più efficiente mantenere la struttura italiana e organizzare correttamente fatturazione, contratti e operazioni transfrontaliere.
Partita IVA estera e residenza fiscale: i confini da chiarire
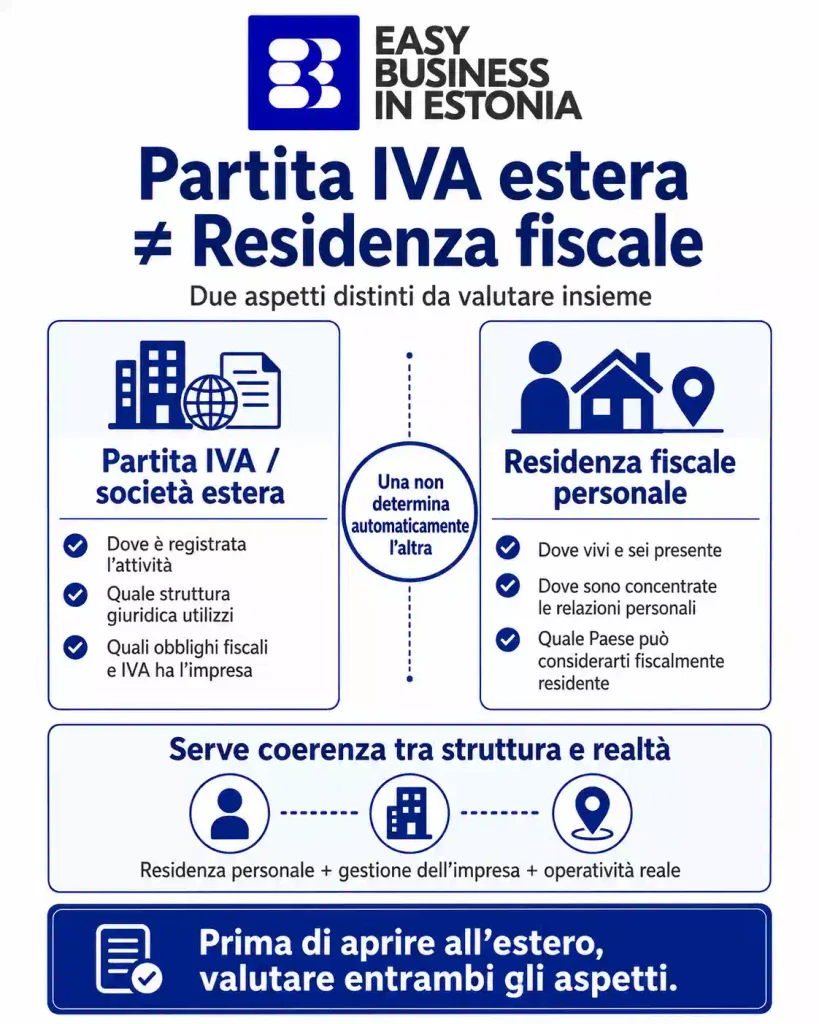
Uno degli errori più frequenti è pensare che la Partita IVA estera determini automaticamente la residenza fiscale della persona.
Non funziona così.
Le regole italiane sulla residenza fiscale delle persone fisiche considerano, tra gli altri criteri previsti dalla normativa vigente, la presenza nel territorio dello Stato, la residenza ai sensi del codice civile e il domicilio inteso come luogo in cui si sviluppano principalmente le relazioni personali e familiari.
La posizione personale e quella dell’impresa vanno analizzate separatamente.
La sede formale non basta a descrivere dove il business viene realmente gestito.
La sostanza economica deve essere coerente con la struttura scelta.
Per chi opera attraverso una società estera, entrano inoltre in gioco concetti come residenza fiscale societaria e stabile organizzazione.
Sono temi distinti, che richiedono un’analisi basata sulle attività effettive, sulle persone coinvolte e sui luoghi in cui si svolgono le funzioni rilevanti.
Per approfondire questo punto, possiamo collegarci alla nostra guida sulla stabile organizzazione, che affronta il rapporto tra operatività internazionale e corretta impostazione fiscale.
Il principio da mantenere è semplice: non cerchiamo una sede formale che sostituisca la realtà, ma una struttura che rappresenti correttamente come e dove il business funziona.
IVA, fatturazione e clienti internazionali
La disciplina IVA nelle operazioni internazionali cambia in base al tipo di transazione.
Dobbiamo distinguere tra beni e servizi, clienti business e consumatori, operazioni intra-UE e operazioni con Paesi extra-UE.
Il luogo del cliente è rilevante, ma non è l’unico elemento da valutare.
La natura del servizio o del bene può cambiare il trattamento IVA.
La registrazione IVA non coincide necessariamente con la costituzione di una società, perché gli obblighi possono nascere in momenti e condizioni differenti.
Per orientarsi, conviene impostare una matrice operativa:
| Domanda | Perché conta | Verifica da fare |
| Vendiamo beni o servizi? | Le regole IVA possono cambiare | Classificare correttamente l’operazione |
| Il cliente è B2B o B2C? | Cambiano luogo di tassazione e adempimenti | Identificare status e Paese del cliente |
| Il cliente è nell’UE? | Possono applicarsi regole transfrontaliere UE | Verificare registrazione e documentazione |
| Operiamo anche fuori UE? | Possono emergere regole locali o di importazione | Analizzare il Paese coinvolto |
| Serve una posizione IVA locale? | Dipende dal tipo di operazione | Verificare soglie e obblighi applicabili |
A livello europeo, le regole distinguono tra diverse casistiche per vendite e acquisti transfrontalieri.
Per questo la fatturazione non dovrebbe essere impostata con automatismi.
Un modello corretto deve stabilire in anticipo come trattare le principali categorie di clienti e quali dati raccogliere.
Per un business internazionale, questo passaggio ha anche un valore gestionale.
Procedure di fatturazione chiare riducono errori, richieste di correzione e rischi di registrazioni incomplete.
Partita IVA estera in Estonia: perché valutarla
Per chi guarda al Nord Europa, l’Estonia merita attenzione perché combina infrastruttura digitale, accesso al mercato europeo e strumenti pensati per la gestione online delle imprese.
Tuttavia, parlare di Partita IVA estera in Estonia richiede precisione: l’e-Residency è un’identità digitale per accedere ai servizi estoni, non una residenza fiscale personale, come chiarito anche dall’Estonian Tax and Customs Board.
L’e-Residency facilita l’accesso digitale, ma non sposta automaticamente la persona in Estonia.
La società estone è una struttura distinta dal suo titolare, con obblighi propri.
La gestione internazionale richiede comunque una verifica delle possibili implicazioni fiscali negli altri Paesi coinvolti.
Per imprenditori e professionisti italiani, l’Estonia può essere interessante quando il business presenta caratteristiche come:
- clienti internazionali e processi digitali;
- necessità di amministrare la società da remoto;
- progetto di espansione nel mercato nord-europeo;
- attenzione alla reinvestibilità e alla crescita societaria;
- bisogno di una struttura europea chiara e scalabile.
Abbiamo già approfondito il tema nella nostra guida dedicata all’espansione in Nord Europa e all’apertura di una Partita IVA in Estonia.
Quel contenuto è utile per passare dalla valutazione generale alle caratteristiche specifiche del sistema estone.
La scelta, però, deve restare funzionale al modello di business.
Se attività, direzione e mercato rimangono integralmente italiani, aprire una società estera soltanto per ragioni fiscali può creare più complessità che vantaggi.
Errori da evitare prima di aprire all’estero
Gli errori più costosi nascono spesso prima della costituzione.
Il problema non è la procedura di apertura, ma una decisione presa senza analizzare le conseguenze operative e fiscali.
Evitare scorciatoie è il primo criterio.
Documentare la logica economica della scelta è il secondo.
Coordinare consulenza fiscale, contabile e societaria è il terzo.
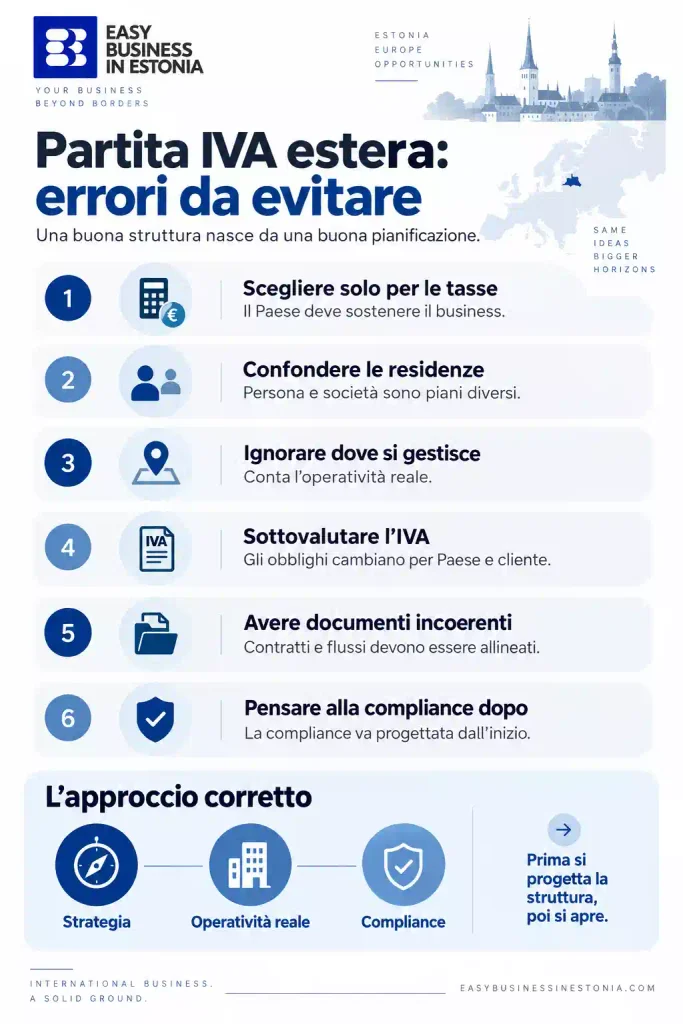
Prima di aprire all’estero, dovremmo evitare almeno questi errori:
- scegliere il Paese soltanto in base all’aliquota fiscale;
- confondere e-Residency, residenza personale e residenza societaria;
- ignorare dove vengono prese le decisioni operative;
- sottovalutare gli obblighi IVA nei Paesi in cui si vende;
- aprire conti, contratti e flussi di pagamento senza una struttura documentale coerente;
- usare una società estera senza verificare eventuali implicazioni italiane;
- considerare la compliance come un adempimento successivo invece che come parte del progetto.
Una struttura internazionale solida deve poter essere spiegata in modo semplice: perché esiste, quali mercati serve, chi la gestisce, dove opera e quali funzioni svolge.
Se queste risposte sono chiare, anche la consulenza diventa più efficace.
Come valutare la scelta con un approccio strategico
La decisione finale non dovrebbe partire dal Paese, ma dal progetto.
Dobbiamo prima descrivere il business e poi scegliere la struttura che lo sostiene.
Partiamo dall’operatività reale, verificando clienti, fornitori, team e luoghi decisionali.
Costruiamo una mappa fiscale e amministrativa, distinguendo obblighi personali, societari e IVA.
Valutiamo infine costi e benefici nel medio periodo, non soltanto il costo iniziale di apertura.
Un percorso ordinato può seguire cinque passaggi:
- definire obiettivi internazionali e mercati prioritari;
- mappare residenza fiscale e luoghi di operatività;
- confrontare forme giuridiche e obblighi amministrativi;
- verificare IVA, contratti, contabilità e flussi finanziari;
- scegliere il Paese soltanto dopo aver completato le verifiche precedenti.
In questo modo la Partita IVA estera non diventa un fine, ma uno strumento.
L’obiettivo è costruire una struttura che supporti crescita, credibilità e gestione internazionale senza perdere controllo sulla compliance.
Per chi sta valutando l’Estonia, il passo successivo è approfondire il modello operativo e confrontarlo con la propria situazione concreta.
Una consulenza strategica serve proprio a capire se esiste coerenza tra residenza, attività, mercati e struttura societaria prima di avviare qualsiasi procedura.
Contattaci, un confronto ti sarà utile per decidere!
Scritto da Maria Galuffo, co-founder di Easy Business in Estonia.