Avere una doppia partita IVA italiana e estera può essere possibile, ma non significa poter scegliere liberamente dove pagare imposte e IVA.
La valutazione dipende da chi svolge l’attività, da dove viene gestita, dalla residenza fiscale della persona o della società e dal tipo di operazioni effettuate.
Se l’attività estera è collegata all’Estonia, dobbiamo distinguere con attenzione tra partita IVA personale, società estone OÜ e registrazione VAT della società.
La struttura deve riflettere l’operatività reale, non soltanto una preferenza fiscale.
Abbiamo creato un video che riassume i contenuti del presente articolo, buona visione!
Doppia partita IVA italiana e estera: cosa significa davvero
Quando parliamo di doppia partita IVA italiana e estera, spesso usiamo un’espressione semplificata per descrivere situazioni molto diverse.
In alcuni casi una persona mantiene una posizione IVA italiana e avvia anche un’attività registrata all’estero.
In altri casi, invece, la persona resta titolare della propria attività italiana ma diventa anche socio o amministratore di una società estera dotata di un proprio identificativo fiscale e, quando previsto, di un numero VAT.
La prima distinzione da fare riguarda quindi il soggetto che fattura.
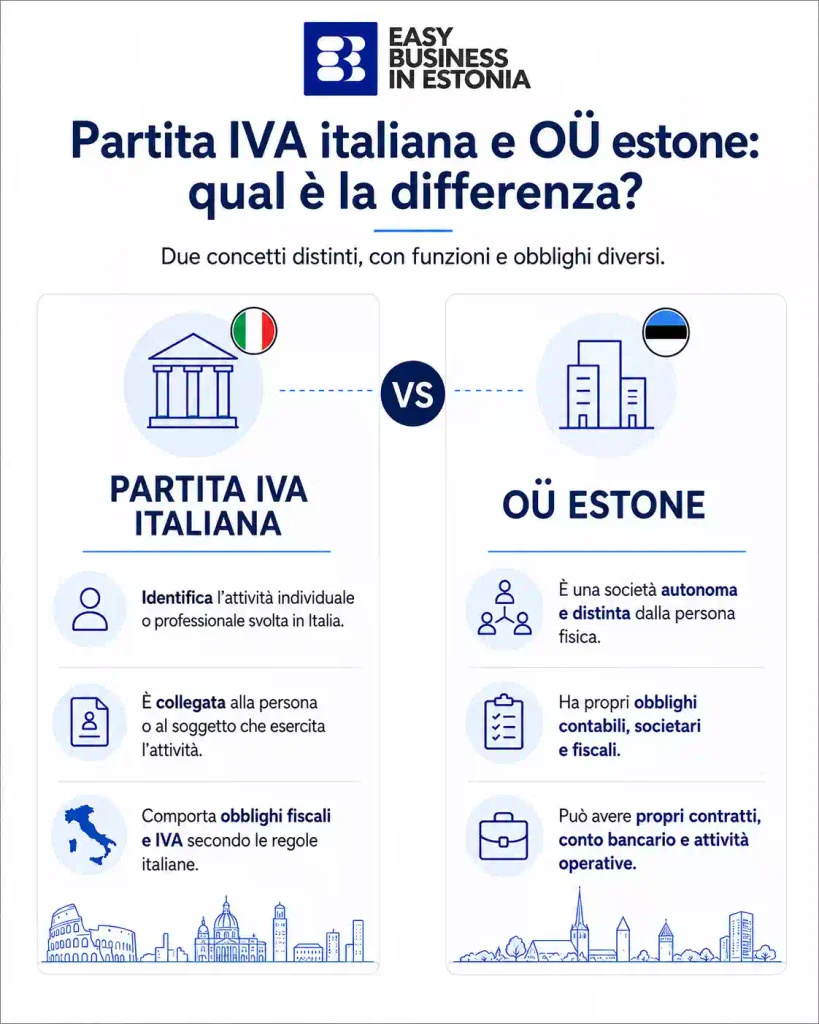
Una partita IVA individuale italiana e una OÜ estone non sono la stessa entità.
La OÜ è una società autonoma, con propri obblighi contabili e fiscali.
Per questo non dobbiamo ragionare soltanto in termini di due numeri fiscali, ma di due strutture giuridiche e operative che possono avere funzioni differenti.
Questa distinzione incide su contratti, fatturazione, costi, gestione bancaria, IVA e tassazione dei redditi.
La coerenza economica tra le attività è il primo elemento da verificare.
Vuoi capire in modo più concreto quale potrebbe essere il carico fiscale di una società estone? Usa il calcolatore qui sotto per ottenere una prima simulazione indicativa.
Scopri quanto potresti risparmiare aprendo una società in Estonia Inserisci la differenza annua tra i tuoi ricavi e costi operativi.
Stima orientativa su utile interamente distribuito. Ipotesi usate: IRES 24%, IRAP 3,9%,
tassazione dividendi Italia 26%, imposta estone sugli utili distribuiti 22%.
Non sostituisce una consulenza fiscale personalizzata.
Calcolatore di risparmio fiscale
Quando una doppia struttura può avere senso
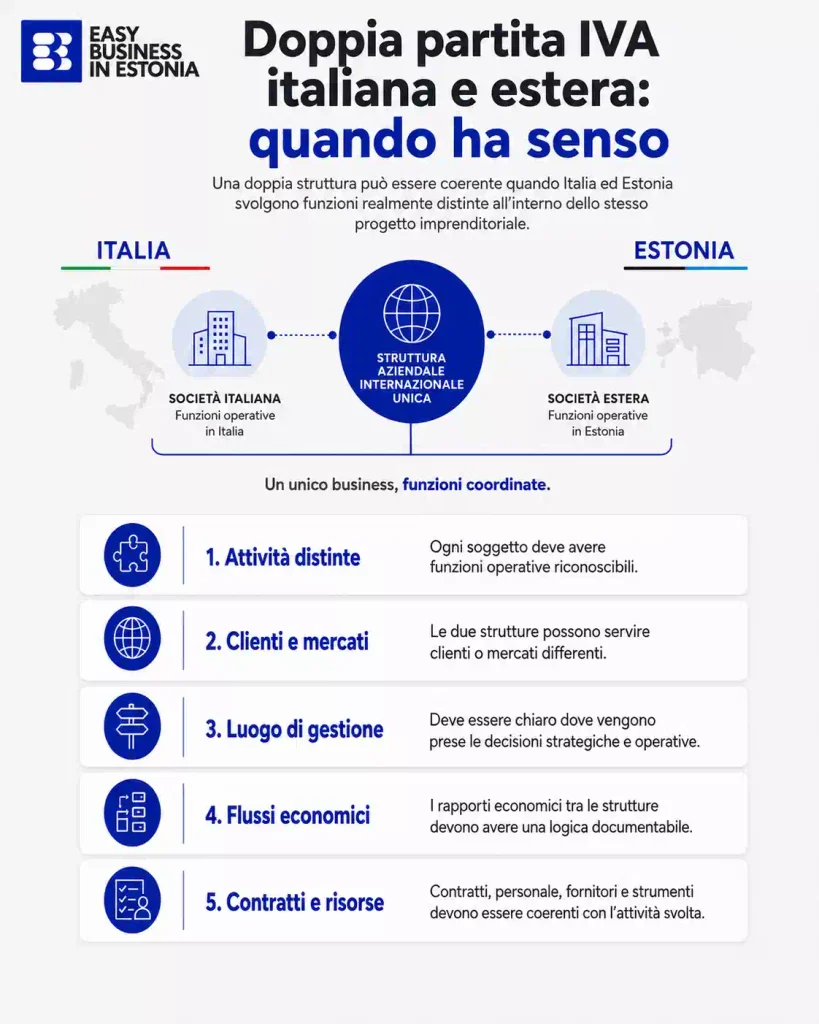
Una doppia struttura può avere una logica quando esistono attività realmente distinte oppure mercati, clienti e funzioni operative differenti.
Per esempio, un professionista può continuare a svolgere un’attività personale in Italia e partecipare a una società estone che sviluppa un prodotto digitale (ad esempio un software SaaS) destinato a clienti internazionali.
Può avere senso anche quando l’impresa estera nasce per supportare una strategia di espansione europea, con contratti, processi e risorse propri.
In questi casi l’Estonia non sostituisce automaticamente la posizione italiana, ma può diventare un secondo veicolo operativo all’interno di una struttura più ampia.
Prima di procedere, dobbiamo verificare almeno questi elementi:
- attività svolte da ciascun soggetto;
- clienti e mercati serviti dalla posizione italiana e da quella estera;
- luogo di gestione delle decisioni strategiche e dell’operatività quotidiana;
- flussi economici tra le due strutture;
- contratti, personale, fornitori e strumenti utilizzati.
Se questi elementi non sono distinguibili, aumenta il rischio che la struttura estera appaia come una semplice duplicazione formale dell’attività italiana.
Doppia partita IVA italiana e estera e residenza fiscale
La doppia partita IVA italiana e estera non modifica da sola la residenza fiscale.
Per le persone fisiche residenti in Italia, le regole italiane guardano a criteri come residenza, domicilio e presenza nel territorio per la maggior parte del periodo d’imposta.
Per le società, l’articolo 73 del TUIR considera residenti in Italia anche le società che, per la maggior parte del periodo d’imposta, hanno nel territorio dello Stato la sede di direzione effettiva o la gestione ordinaria in via principale, come risulta dal testo vigente del TUIR su Normattiva.
Questo significa che il luogo in cui vengono prese le decisioni conta molto più della sola sede registrata.
Una società estone amministrata in modo continuativo dall’Italia può richiedere un’analisi approfondita della propria residenza fiscale e della relativa compliance.
La normativa italiana distingue, inoltre, il tema della residenza da quello della stabile organizzazione.
L’articolo 162 del TUIR definisce la stabile organizzazione come una sede fissa di affari attraverso cui un’impresa non residente esercita in tutto o in parte la propria attività in Italia.
Nei casi concreti possono rilevare uffici, sedi di direzione, persone che concludono abitualmente contratti e altri elementi operativi.
Per questo, quando valutiamo una struttura estera, dobbiamo concentrarci su sostanza, gestione e attività effettiva, non soltanto sulla registrazione societaria.
Partita IVA italiana e OÜ estone non sono la stessa cosa
Uno degli errori più comuni consiste nel trattare una OÜ estone come se fosse una seconda partita IVA personale.
In realtà, la società estone è un soggetto giuridico distinto.
Può avere un proprio numero di registrazione, un proprio conto, una propria contabilità e, quando ricorrono i requisiti, una propria posizione VAT.
La registrazione VAT in Estonia segue regole specifiche.
L’Estonian Tax and Customs Board indica che, nei casi previsti dalla normativa locale, l’obbligo di registrazione come soggetto VAT sorge quando le operazioni rilevanti ai fini della soglia superano 40.000 euro dall’inizio dell’anno.
È possibile anche richiedere la registrazione volontaria, ma l’autorità può chiedere prove dell’attività economica svolta o che sta per iniziare.
Per approfondire il funzionamento dell’imposta sul valore aggiunto estone, possiamo consultare la guida EBE dedicata alla VAT in Estonia.
Per il quadro ufficiale sulla registrazione, resta utile anche la pagina dell’Estonian Tax and Customs Board.
Il punto operativo è semplice: numero VAT estone e partita IVA italiana rispondono a logiche diverse e vanno collegati alle reali operazioni effettuate da ciascun soggetto.
Come gestire IVA e fatture tra Italia ed Estonia
Nelle operazioni tra soggetti stabiliti in diversi Paesi UE, l’IVA dipende da natura dell’operazione, status del cliente, luogo di tassazione e regole applicabili al singolo bene o servizio.
Per molte prestazioni B2B transfrontaliere tra soggetti passivi IVA, la regola generale prevede che il fornitore non addebiti l’IVA locale e che il cliente assolva l’imposta con il meccanismo del reverse charge, salvo eccezioni.
Questo non significa che ogni fattura tra Italia ed Estonia segua automaticamente lo stesso schema.
Dobbiamo verificare:
- se la transazione riguarda beni o servizi;
- se il cliente è un’impresa o un consumatore;
- se il numero VAT è valido per operazioni intra-UE;
- se esistono regole speciali legate al servizio o al bene;
- quale soggetto ha realmente fornito la prestazione.
Quando esistono due strutture collegate, dobbiamo inoltre evitare che i flussi tra le entità vengano gestiti senza una ragione economica documentabile.
Contratti, prezzi, responsabilità e prestazioni devono riflettere ciò che avviene realmente.
Una gestione ordinata permette di mantenere tracciabilità, coerenza e compliance, tre aspetti essenziali quando l’attività cresce su più mercati.
Doppia partita IVA italiana e estera: i rischi da valutare
La doppia partita IVA italiana e estera diventa problematica quando la struttura formale non coincide con l’attività reale.
Il rischio non nasce dal fatto di avere interessi economici in due Paesi, ma dal modo in cui vengono gestiti residenza fiscale, attività, fatturazione e presenza operativa.
I principali punti di attenzione sono:
- residenza fiscale della società estera, se la direzione effettiva o la gestione ordinaria avvengono principalmente in Italia;
- stabile organizzazione in Italia, se l’impresa estera esercita qui una parte rilevante e stabile dell’attività;
- uso improprio della società estera per fatturare attività che, nei fatti, appartengono alla posizione italiana;
- registrazioni VAT non coerenti con il luogo e il tipo delle operazioni;
- rapporti economici tra soggetti collegati privi di contratti o motivazioni adeguate.
Per una OÜ, la sostanza economica assume quindi un ruolo centrale.
Sul tema abbiamo approfondito quali elementi rendono più solida una struttura nella guida sulla sostanza economica di una OÜ estone.
La presenza estera deve avere una funzione imprenditoriale riconoscibile.
Se manca questa funzione, la complessità aggiuntiva può superare i benefici.
Confronto tra tre scenari tipici
Per capire meglio, possiamo confrontare tre configurazioni frequenti.
Nessuno scenario è corretto in assoluto: la scelta dipende dal modello di business, dalla residenza fiscale e da dove si svolgono davvero le attività.
La tabella serve come mappa preliminare, non come sostituto di una verifica fiscale individuale.
| Scenario | Logica possibile | Punto da verificare |
| Partita IVA italiana + OÜ estone | Attività personali in Italia e progetto societario internazionale distinto | Separazione reale delle funzioni |
| Solo OÜ estone con persona residente in Italia | Business societario internazionale gestito tramite la OÜ | Residenza della società, stabile organizzazione e fiscalità personale italiana |
| Attività italiana che apre una posizione VAT estera | Operazioni che richiedono identificazione IVA in un altro Stato | Regole IVA locali e UE applicabili |
Il passaggio importante è non partire dalla domanda “dove conviene aprire la partita IVA?”, ma da come funziona il business.
Solo dopo possiamo attribuire correttamente attività, contratti e obblighi fiscali.
Come valutiamo una struttura con doppia partita IVA italiana e estera
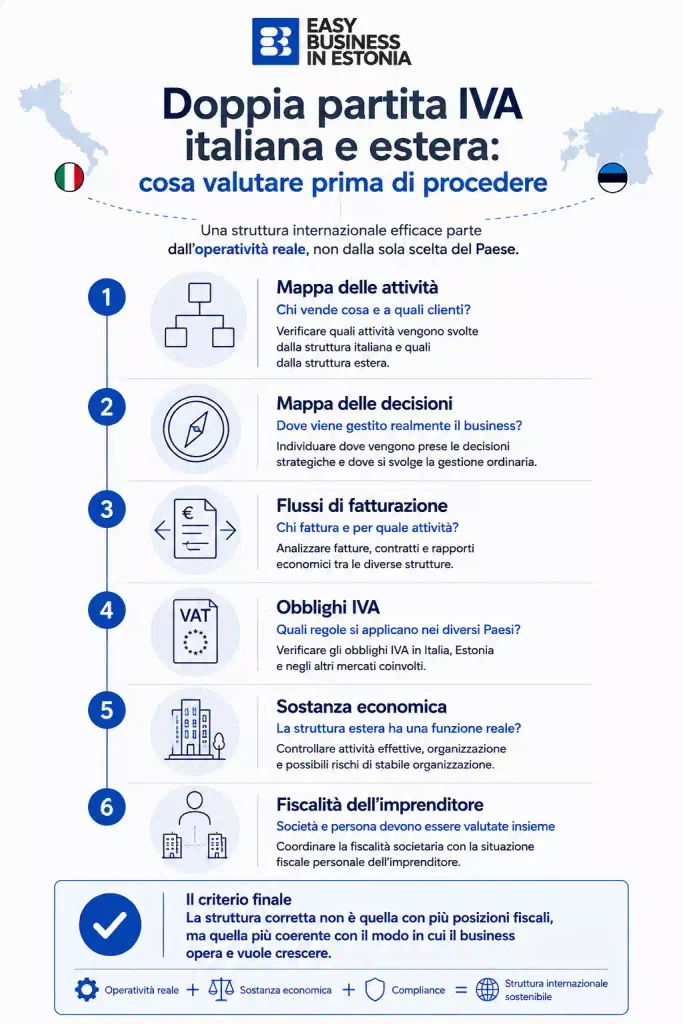
Quando analizziamo un progetto con doppia partita IVA italiana e estera, partiamo dall’operatività.
Una struttura internazionale sostenibile deve essere comprensibile anche a chi la osserva dall’esterno: clienti, banche, commercialisti e autorità fiscali.
La nostra verifica preliminare dovrebbe includere:
- mappa delle attività, con indicazione di chi vende cosa e a quali clienti;
- mappa delle decisioni, per capire dove vengono prese le scelte strategiche e gestionali;
- analisi dei flussi di fatturazione e dei rapporti contrattuali;
- verifica degli obblighi IVA in Italia, Estonia e negli altri mercati coinvolti;
- controllo della sostanza economica e degli eventuali rischi di stabile organizzazione;
- coordinamento tra fiscalità societaria e fiscalità personale dell’imprenditore.
Se il progetto prevede una vera espansione internazionale, una società estone può essere parte di una strategia più ampia.
Possiamo approfondire anche il percorso per aprire una società all’estero con criteri di mercato, struttura e compliance.
La scelta corretta non consiste nell’accumulare posizioni fiscali, ma nel creare una struttura coerente con la crescita.
Una doppia struttura deve essere più chiara, non più opaca
Una doppia partita IVA italiana e estera può sostenere un progetto internazionale quando ogni soggetto ha una funzione precisa, le attività sono documentate e gli obblighi fiscali vengono coordinati correttamente.
Non è invece una scorciatoia per spostare artificialmente redditi o IVA da un Paese all’altro.
Noi guardiamo prima di tutto a coerenza operativa, sostanza economica e compliance tra giurisdizioni.
È questo approccio che permette di trasformare una struttura internazionale da fonte di rischio a strumento di crescita.
Prima di aprire o mantenere una seconda posizione, conviene quindi verificare il quadro complessivo con professionisti che conoscano entrambi i sistemi.
La domanda giusta non è soltanto se sia possibile avere due posizioni fiscali, ma se la struttura scelta rappresenti davvero il modo in cui il business opera e vuole crescere.
Se stiamo valutando una struttura tra Italia ed Estonia, possiamo partire da un’analisi della situazione attuale, dei flussi di fatturazione e delle attività effettivamente svolte nei due Paesi.
Un confronto preliminare con il team di Easy Business in Estonia, può aiutarci a capire quale configurazione sia più coerente con il progetto, quali aspetti fiscali approfondire e quali rischi verificare prima di procedere.
Scritto da Maria Galuffo, co-founder di Easy Business in Estonia.