La residenza fiscale società non dipende soltanto dal Paese in cui l’impresa è registrata.
Per una OÜ estone gestita da imprenditori italiani, il punto decisivo è capire dove gli amministratori prendono le decisioni strategiche, dove gestiscono l’attività ordinaria e dove svolgono concretamente l’attività d’impresa.
Questo tema richiede un approccio documentato e coerente: costituire una società in Estonia può essere una scelta pienamente legittima e strategica, ma gli imprenditori devono strutturare e gestire il business in modo coerente con l’operatività reale.
Abbiamo creato un video che riassume i contenuti del presente articolo, buona visione!
Residenza fiscale società: cosa significa davvero
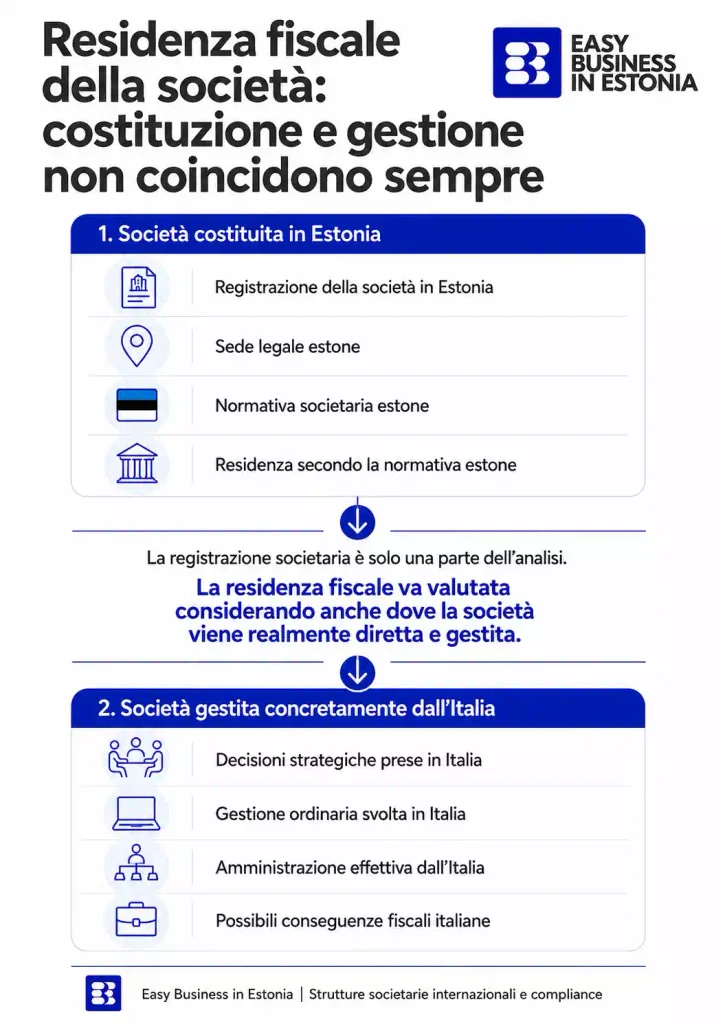
Quando parliamo di residenza fiscale società, dobbiamo distinguere il luogo di costituzione della società dal luogo in cui essa può essere considerata fiscalmente residente secondo le regole di un altro Stato.
Sono concetti collegati, ma non coincidono automaticamente.
In Estonia, una società costituita secondo la normativa estone è considerata fiscalmente residente nel Paese.
Questo principio, però, non significa che la società sia automaticamente esclusa da obblighi fiscali in altri Paesi.
L’Estonian Tax and Customs Board chiarisce che una società estone può essere soggetta a tassazione anche all’estero quando l’attività viene svolta altrove o quando la gestione avviene fuori dall’Estonia.
Per un imprenditore italiano, quindi, la domanda corretta non è soltanto “dove è registrata la società?”, ma anche “dove viene realmente governata e gestita?”.
È qui che entrano in gioco la forma giuridica, la direzione effettiva e la gestione corrente.
Vuoi capire in modo più concreto quale potrebbe essere il carico fiscale di una società estone? Usa il calcolatore qui sotto per ottenere una prima simulazione indicativa.
Scopri quanto potresti risparmiare aprendo una società in Estonia Inserisci la differenza annua tra i tuoi ricavi e costi operativi.
Stima orientativa su utile interamente distribuito. Ipotesi usate: IRES 24%, IRAP 3,9%,
tassazione dividendi Italia 26%, imposta estone sugli utili distribuiti 22%.
Non sostituisce una consulenza fiscale personalizzata.

Calcolatore di risparmio fiscale
La residenza fiscale società dipende dalla coerenza tra struttura formale e operatività reale dell’impresa.
Una OÜ può essere uno strumento valido per sviluppare un business europeo, soprattutto quando la società ha un modello di business chiaro, una governance tracciabile e processi coerenti con la sua presenza internazionale.
Come si determina in Italia la residenza fiscale società
Residenza fiscale società: i criteri previsti dall’articolo 73 TUIR
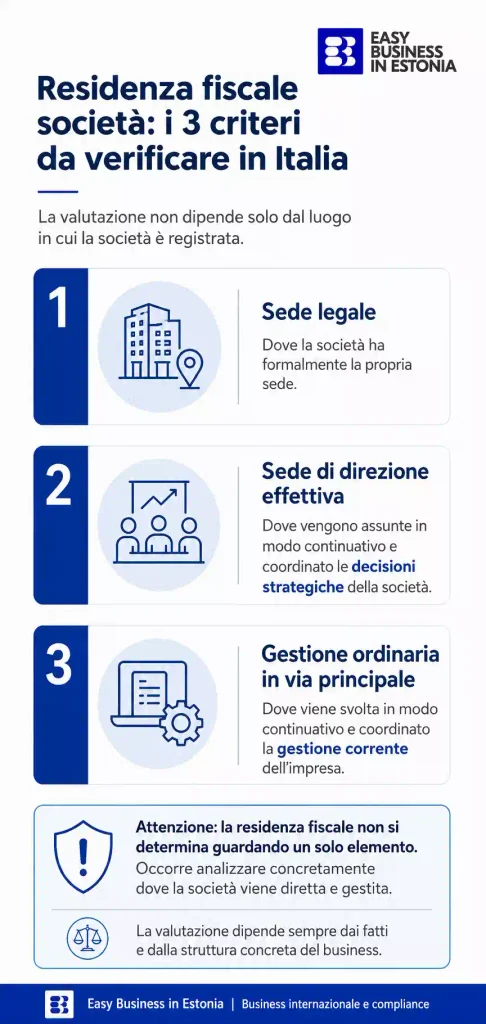
Per l’ordinamento italiano, l’articolo 73 del TUIR stabilisce che una società o un ente è considerato residente in Italia, ai fini delle imposte sui redditi, se per la maggior parte del periodo d’imposta ha nel territorio dello Stato la sede legale, la sede di direzione effettiva oppure la gestione ordinaria in via principale.
La sede di direzione effettiva riguarda la continua e coordinata assunzione delle decisioni strategiche che interessano la società nel suo complesso.
La gestione ordinaria riguarda invece il continuo e coordinato compimento degli atti della gestione corrente.
Perché la gestione concreta conta
Questo significa che, per determinare la residenza fiscale società, non basta considerare l’indirizzo registrato o il certificato di costituzione.
Occorre guardare a come funziona concretamente l’impresa e a chi esercita realmente le funzioni decisionali e operative.
- dove vengono assunte e documentate le decisioni strategiche;
- chi gestisce operativamente contratti, fornitori e rapporti con i clienti;
- dove si svolgono in modo continuativo le attività di amministrazione;
- quali persone hanno effettivamente il potere di decidere e agire per la società.
Nessun singolo elemento va interpretato in modo isolato.
Serve una valutazione complessiva dei fatti e della documentazione, soprattutto quando soci o amministratori vivono in Italia e la società è costituita in Estonia.
Cosa accade con una OÜ estone
Una OÜ costituita secondo la legge estone è una società residente in Estonia secondo la normativa estone.
Per molti imprenditori questo rende possibile organizzare un’attività europea attraverso un sistema digitale, con amministrazione societaria accessibile da remoto e una struttura adatta a business internazionali.
Società estone ed e-Residency non sono la stessa cosa
L’aspetto da non confondere è la residenza della società con l’e-Residency personale.
L’e-Residency è un’identità digitale che consente di accedere a servizi elettronici estoni, ma non trasferisce la residenza fiscale personale dell’imprenditore e non impedisce ad altri Stati di applicare le proprie regole fiscali.
Quando una OÜ opera dall’Italia, dobbiamo analizzare come la residenza estone della società si coordina con i criteri fiscali applicabili in Italia.
La registrazione estone è un dato importante, ma la gestione effettiva del business resta un fattore essenziale.
È utile distinguere tre piani:
- residenza fiscale della società;
- residenza fiscale personale di soci e amministratori;
- luogo in cui l’impresa svolge concretamente l’attività e in cui possono nascere ulteriori obblighi fiscali.
Tenere separati questi piani evita uno degli errori più frequenti: pensare che l’apertura di una società estera sposti automaticamente anche la posizione fiscale di chi la possiede o la amministra.
Gestione effettiva, operatività e sostanza economica
Per costruire una struttura internazionale solida, dobbiamo considerare la sostanza economica come un elemento concreto della struttura societaria, non come un semplice requisito formale..
Serve a dimostrare che la società ha una funzione reale, che le decisioni sono tracciabili e che l’operatività è coerente con il modello dichiarato.
Nel caso di una OÜ estone, può essere utile documentare in modo ordinato le decisioni del board, i rapporti con clienti e fornitori, i contratti, la contabilità e i processi aziendali.
La presenza di una sostanza coerente non determina da sola la residenza fiscale società, ma contribuisce a rendere leggibile il funzionamento effettivo dell’impresa.
Abbiamo approfondito questo tema con un nostro articolo guida sulla sostanza economica OÜ Estonia, dove analizziamo come distinguere una struttura operativa da una società che esiste solo formalmente.
Quali elementi è utile documentare
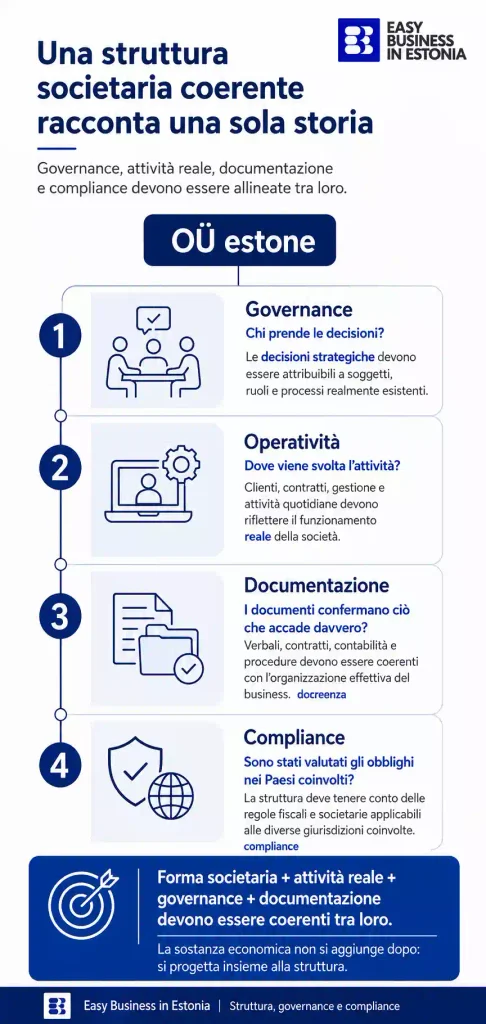
In pratica, la documentazione dovrebbe raccontare la stessa storia della realtà aziendale.
Se la società dichiara di avere un’attività internazionale, i contratti, le decisioni, i flussi finanziari e l’organizzazione dovrebbero essere coerenti con quella attività.
- verbali e decisioni societarie conservati in modo ordinato;
- contratti coerenti con l’attività svolta;
- contabilità aggiornata e tracciabile;
- ruoli e responsabilità definiti;
- processi decisionali compatibili con la struttura internazionale.
Costruiamo la sostanza economica fin dall’inizio, insieme alla governance, invece di intervenire solo quando emerge un problema.
Residenza fiscale società e rischio di doppia imposizione
Quando due Stati possono considerare rilevante la stessa società o lo stesso reddito, entra in gioco il coordinamento internazionale.
La residenza fiscale società può quindi richiedere l’analisi delle convenzioni contro le doppie imposizioni applicabili e delle regole previste dai singoli ordinamenti.
L’Estonian Tax and Customs Board specifica che, quando la residenza determinata in base a una convenzione internazionale differisce da quella risultante dalla normativa interna estone, le disposizioni della convenzione possono assumere rilievo ai fini della tassazione interessata.
Questo passaggio è importante perché una situazione transfrontaliera non si risolve con una formula automatica.
Occorre esaminare i criteri della normativa nazionale, l’eventuale convenzione applicabile, la struttura della governance e i fatti concreti:
- se esistono elementi che possono radicare la residenza fiscale in Italia;
- se l’attività genera una presenza imponibile in un altro Stato;
- chi prende le decisioni e come le documenta;
- quali regole convenzionali sono applicabili al caso concreto.
L’obiettivo non è cercare la giurisdizione con meno imposte, ma costruire una struttura sostenibile, comprensibile e difendibile nel tempo.
Come strutturare una società estone in modo coerente
Una società estone funziona bene quando la scelta dell’Estonia risponde a una logica imprenditoriale reale.
Può essere adatta a chi lavora con clienti internazionali, sviluppa prodotti digitali, coordina collaboratori in più Paesi o vuole utilizzare un’infrastruttura societaria europea digitalizzata.
Prima di considerare il luogo di costituzione come unico riferimento, dobbiamo valutare dove la società opera e quali obblighi fiscali ne derivano.
La governance deve essere progettata insieme all’operatività.
| Area da verificare | Domanda operativa | Perché conta |
| Decisioni strategiche | Dove e da chi vengono assunte? | Aiuta a comprendere dove si concentra la direzione effettiva. |
| Gestione ordinaria | Dove vengono gestiti contratti, clienti e attività correnti? | Permette di ricostruire il funzionamento quotidiano dell’impresa. |
| Documentazione | Le decisioni sono tracciate e coerenti con i fatti? | Rende verificabile la governance societaria. |
| Operatività | Dove vengono realmente svolte le attività principali? | Aiuta a valutare i collegamenti con i diversi Paesi. |
| Compliance | Sono stati analizzati gli obblighi in tutte le giurisdizioni coinvolte? | Riduce il rischio di una struttura incoerente o incompleta. |
Una struttura coerente dovrebbe quindi chiarire chi decide, chi gestisce e dove vengono svolte le attività principali, mantenendo una documentazione compatibile con l’organizzazione reale del business.
Per completare il quadro, può essere utile approfondire anche come funziona la fiscalità con e-Residency in Estonia, distinguendo tassazione societaria, posizione personale dell’imprenditore e possibili obblighi esteri.
La scelta dell’Estonia non dovrebbe quindi partire da una promessa di risparmio fiscale.
Dovrebbe partire da un modello di business, da una strategia internazionale e dalla capacità di mantenere una struttura amministrativa coerente.
Quando serve una valutazione professionale
Non tutte le OÜ gestite da un imprenditore italiano presentano lo stesso profilo.
Cambiano la composizione del board, il luogo di lavoro, la clientela, i contratti, le persone coinvolte e la distribuzione delle funzioni aziendali.
Per questo, dobbiamo valutare la residenza fiscale della società considerando le caratteristiche concrete del singolo caso.
Una verifica professionale è particolarmente utile quando la società ha sede in Estonia ma soci e amministratori operano stabilmente dall’Italia, quando soci e amministratori assumono in Italia le decisioni strategiche oppure quando l’attività coinvolge in modo significativo più Paesi.
L’analisi dovrebbe integrare tre dimensioni: fiscale, societaria e operativa.
Solo così possiamo evitare che una struttura formalmente ordinata sia incoerente con il modo in cui il business funziona ogni giorno.
La nostra impostazione è semplice: prima definiamo dove e come deve operare l’impresa, poi costruiamo la struttura societaria e la documentazione necessaria a sostenerla.
La compliance diventa così parte della strategia, non un controllo da affrontare a posteriori.
Per chi sta valutando una OÜ, il punto non è soltanto aprire una società in Estonia.
È costruire un’impresa che possa crescere in Europa con regole chiare, processi tracciabili e una governance coerente con la propria attività.
Contattaci per una consulenza preliminare gratuita in modo che possiamo analizzare il tuo specifico caso.
Scritto da Maria Galuffo, co-founder di Easy Business in Estonia.